Nvidia negocia virar fiadora de US$ 44,6 bi em dívida que ela mesma ajudou a criar: a teia de risco do boom de IA
Nvidia vende chips, financia clientes, e agora negocia garantir a dívida imobiliária de data centers. Especialistas alertam para riscos sistêmicos de uma teia de dependências circulares.
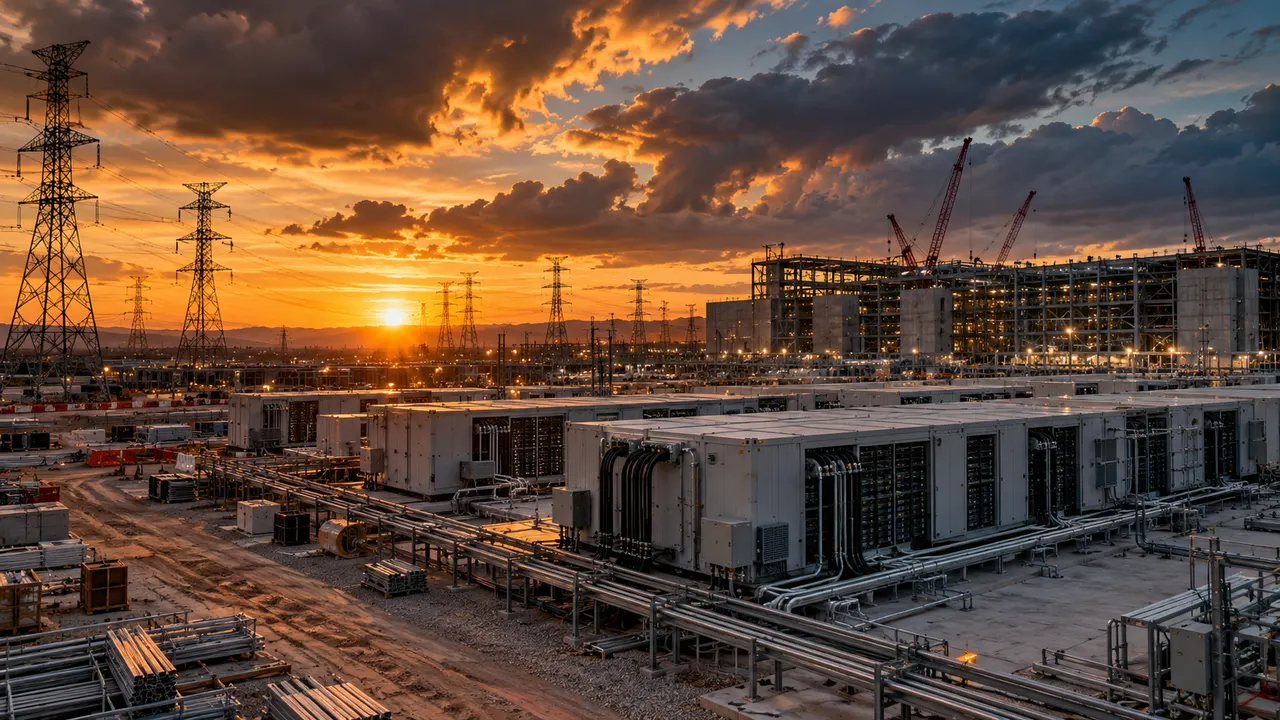
A Nvidia vende os chips. A Nvidia financia quem compra os chips. E agora a Nvidia negocia virar a fiadora da dívida que paga pelo prédio onde os chips vão ficar. Segundo o Yahoo Finance (via TechCrunch), a empresa está em conversas para garantir parte do financiamento de US$ 44,6 bilhões do primeiro prédio do campus de data center da Nscale na Virgínia Ocidental, alugado pela Anthropic.
Se o acordo avançar, a Nvidia deixa de ser apenas fornecedora e credora e passa a carregar o risco imobiliário de um projeto que ela mesma ajudou a viabilizar com crédito e chips. É a peça que faltava para entender como o boom de IA virou uma teia de dependências cruzadas — onde o lucro de cada elo depende do sucesso de todos os outros, e o prejuízo de um contamina toda a cadeia.
O que a Nvidia está negociando
O mecanismo se chama "garantia de valor residual". Pelos termos descritos pela reportagem, se a Nscale não conseguir honrar os pagamentos da construção, a Nvidia assumiria temporariamente a instalação e buscaria um novo comprador ou locatário. Na prática, ela vira avalista de uma dívida ligada a um ativo que ela mesma precisa continuar vendendo para manter relevante.
O contrato de US$ 44,6 bilhões cobre apenas o primeiro prédio do campus de 460 MW, com a Anthropic como principal locatária e chips Vera Rubin, a próxima geração de processadores da própria Nvidia, equipando a instalação. Já há um segundo prédio em negociação, também avaliado em cerca de US$ 45 bilhões — o que levaria o compromisso total a quase US$ 90 bilhões.
A Nscale, porém, está longe da escala prometida: tinha cerca de 25 mil chips avançados instalados até agosto, contra uma meta de quase 500 mil. É a lacuna entre o que foi vendido no papel e o que existe fisicamente no chão da Virgínia Ocidental.
Financiamento circular: como Nvidia se tornou o pilar de uma cadeia frágil
Esse episódio não é isolado. A Nvidia já estendeu aproximadamente US$ 170 bilhões em investimentos e suporte de crédito a neoclouds e grandes clientes, segundo a mesma reportagem. É o padrão que o mercado passou a chamar de financiamento circular: a fabricante de chips financia o cliente, o cliente compra os chips dela, e a receita desse ciclo entra na contabilidade de ambos como crescimento real.
Há ainda um gatilho de crédito no horizonte. A Blackstone alertou que a Anthropic pode receber classificação "grau especulativo" depois de seu pedido de IPO — o que elevaria o custo de financiar justamente os data centers que ela está alugando. Se isso acontecer, o risco que a Nvidia estaria garantindo fica mais caro de segurar, não mais barato.
O que dizem os estudos
Fundo Monetário Internacional (FMI), Global Financial Stability Report, outubro de 2026. O FMI levantou US$ 300 bilhões em participações acionárias de hyperscalers em empresas de IA mais frágeis, somados a US$ 650 bilhões em dívida, contra US$ 1,4 trilhão em receita futura prometida por contratos ainda não cumpridos. O relatório classifica o financiamento circular da IA como catalisador plausível de um aperto súbito nas condições financeiras globais. É um documento oficial de uma instituição multilateral, mas trabalha com estimativas de contratos que ainda não se realizaram — não há previsão de quando, ou se, a correção ocorre.
Bank for International Settlements (BIS), Annual Economic Report, junho de 2026. O BIS calcula que as cinco maiores hyperscalers vão gastar mais de US$ 1 trilhão em capex de IA em 2025-2026 combinados, superando lucro e fluxo de caixa livre e forçando emissão de dívida para cobrir a diferença. O banco central dos bancos centrais descreve o mecanismo circular — hyperscalers com participação acionária em laboratórios de IA que se comprometem a comprar chips das próprias hyperscalers — como um dos três maiores riscos à estabilidade financeira global, por envolver termos "mal divulgados" e risco de o mesmo ativo ser usado como garantia mais de uma vez. É relatório de política macroprudencial, não uma aposta de mercado contra uma empresa específica.
Moody's, relatório sobre leasing de data centers fora do balanço, analistas David Gonzales e Alastair Drake. A agência de rating identificou US$ 662 bilhões em compromissos de leasing de data centers de IA assinados por Amazon, Meta, Alphabet, Microsoft e Oracle, mas ainda não iniciados — e por isso fora do balanço contábil dessas empresas. O valor equivale a 113% da dívida ajustada atual das cinco companhias somadas. Segundo Gonzales, as regras atuais permitem "postergar o reporte dessa obrigação até o último minuto". É relatório de uma agência de rating, que tem interesse comercial em reclassificar risco de crédito, e o número é projeção de compromissos futuros, não dívida já vencida.
O contraponto
Nem todo analista vê motivo para alarme. Alguns analistas do setor argumentam que o medo do financiamento circular é exagerado porque a dívida das hyperscalers está lastreada em receita real e contratos de longo prazo — diferente de bolhas anteriores, como a das pontocom, em que não havia fluxo de caixa nenhum por trás do otimismo. Nessa leitura, a Nvidia garantir a dívida da Nscale seria apenas uma forma de viabilizar capacidade que a demanda por IA já justifica.
O problema é que os próprios números do FMI, do BIS e da Moody's mostram que essa receita, em boa parte, ainda não existe: é projeção de contrato, não caixa em mãos.
O que observar
O acordo Nvidia-Nscale ainda não foi fechado — vale acompanhar se a garantia de valor residual é confirmada e em que termos. Também merece atenção o desfecho do IPO da Anthropic e se a Blackstone confirma o rebaixamento para grau especulativo, porque isso muda o custo de toda a cadeia de financiamento que sustenta o campus da Virgínia Ocidental. E, de forma mais ampla, o relatório trimestral de leasing das cinco hyperscalers citadas pela Moody's é o indicador mais direto de quando esses US$ 662 bilhões em compromissos começam a aparecer nos balanços.
Nada aqui é recomendação de investimento. São sinais de onde o risco de crédito do boom de IA está sendo empilhado — e de quem assumiria o prejuízo se um neocloud como a Nscale não conseguir pagar.
Fontes
Leia também
O próximo gargalo da IA não é o chip — é a memória, custando 15% mais em 2027
Quatro gigantes da IA criam padrão único — que ninguém é obrigado a respeitar
A IA do Google tirou 1 milhão de visitas semanais do Reddit — e a plataforma lucrou 74% mesmo assim