Cliente vira concorrente: Tesla e SpaceX vão fabricar memória própria em fábrica de US$ 16,8 bi
Terafab no Texas marca ponto de virada na geopolítica dos chips: cliente deixa de ser fornecido para virar concorrente direto de Samsung e SK Hynix.
SpaceX e Tesla vão fabricar memória e chips lógicos sob o mesmo teto em fábrica de quase 100 milhões de pés quadrados no Texas. Se o plano sair do papel, dois dos maiores compradores de memória do mundo deixam de depender da Samsung e da SK Hynix e começam a competir com elas.
A Terafab marca um ponto de virada na geopolítica dos chips: não é mais só disputa entre países por capacidade, é cliente virando concorrente direto do fornecedor.
Terafab: o que é
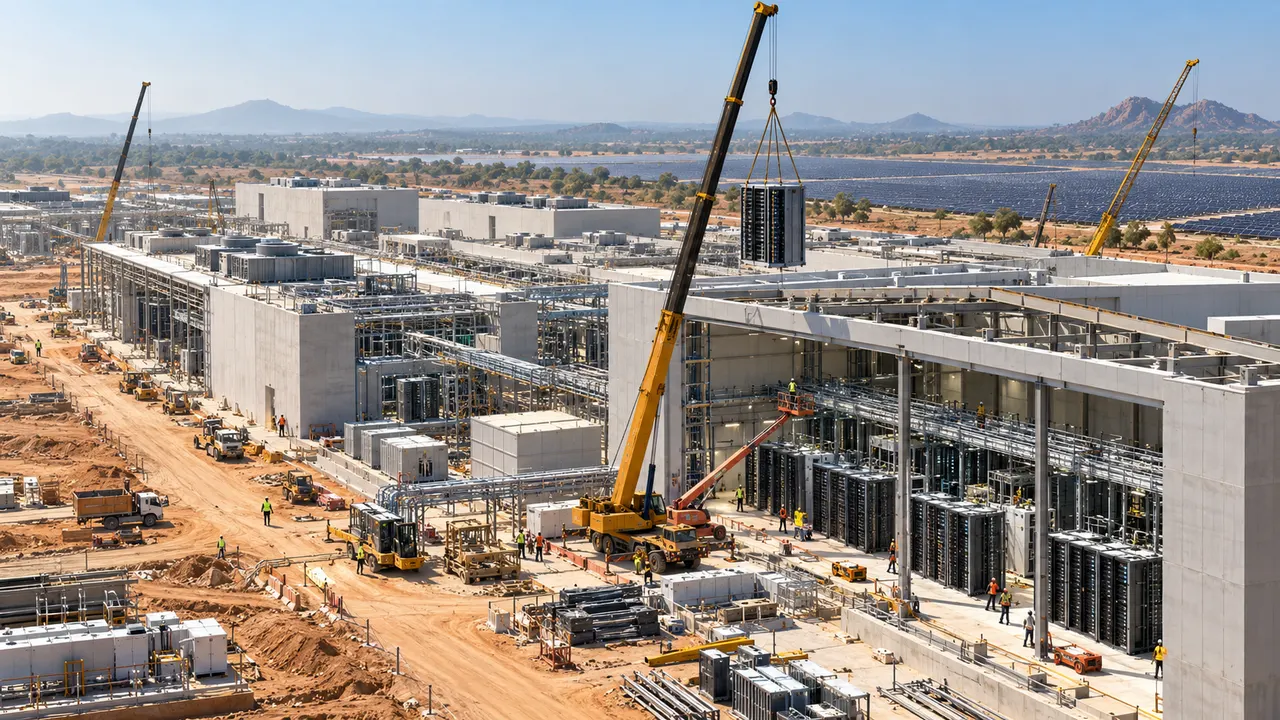
A fábrica está sendo erguida em Grimes County, no Texas, com investimento de mais de US$ 16,8 bilhões na primeira fase e 3 mil empregos prometidos. O projeto combina três etapas da cadeia de semicondutores que normalmente ficam em empresas e países diferentes: fabricação de chips lógicos, produção de memória (DRAM e HBM) e empacotamento avançado.
A meta é alcançar 1 terawatt de capacidade computacional por ano. Segundo Elon Musk, a ASML e outros fornecedores críticos aceleraram embarques de equipamentos de litografia para antecipar produção em volume ao terceiro ou quarto trimestre de 2028 — cronograma que o próprio Musk descreveu como "altamente aspiracional", dizendo que são "datas muito agressivas" e que colocou "grandes margens de erro" sobre se o resultado será de fato alcançado.
Por que Samsung e SK Hynix estão alarmadas
Tesla e SpaceX são hoje clientes, não concorrentes — a Samsung tem, inclusive, um contrato de US$ 16,5 bilhões para fabricar chips lógicos AI6 para a Tesla até 2033. Se a Terafab passar a produzir memória e chips internamente, a dependência de fornecedores externos cai e um volume relevante de demanda sai do mercado aberto — num momento em que ambas já sofrem pressão de fabricantes chinesas subindo de nível.
O risco apontado por veículos especializados em Samsung é específico: não é só perder uma fatia de mercado para um concorrente tradicional, mas ver o próprio cliente reduzir pedidos e, no limite, se tornar um rival verticalizado, controlando mais etapas da cadeia do chip lógico ao empacotamento. O próprio histórico de cobertura do tema reconhece um limite: produzir HBM exige tecnologia avançada, então a Terafab pode continuar comprando memória de fornecedores externos por um bom tempo.
O tamanho do risco
Um relatório trimestral da Counterpoint Research mostra a escala do que estaria em jogo. No segundo trimestre de 2026, a Samsung liderou o mercado global de DRAM por receita com 38% a 39% de participação, seguida por SK Hynix com cerca de 24% a 26% e Micron com 23% a 25% — a distância entre a segunda e a terceira posição ficou em torno de 1 ponto percentual. Juntas, Samsung e SK Hynix somaram cerca de 63% do mercado global de DRAM naquele trimestre.
Esse é um relatório de consultoria baseado em dados de embarques e preços reportados pela indústria — não é estudo acadêmico revisado por pares, e os números não capturam contratos de longo prazo já firmados nem a capacidade que cada fabricante está construindo em paralelo. Mas situa a escala do que ambas teriam a perder caso um comprador do tamanho de Tesla e SpaceX decida produzir memória por conta própria.
O contra-argumento: o cronograma é frágil
O próprio calendário levanta dúvidas sobre se a ameaça vai se concretizar. US$ 16,8 bilhões é apenas a primeira fase — uma fração do que só a TSMC investe por ano em capacidade, que a própria fabricante elevou para US$ 60 bilhões a US$ 64 bilhões em 2026. Litografia EUV, necessária para chips avançados, tem fila de anos, mesmo com embarques acelerados pela ASML.
Soma-se o histórico recente de atrasos: Cybertruck e Optimus não entregaram conforme cronograma inicial. Produção em volume prevista para 2028 depende de uma cadeia inteira — equipamentos, insumos, mão de obra especializada — se movendo no ritmo que Tesla e SpaceX precisam, algo raro na indústria de semicondutores.
O que acompanhar
Três sinais vão indicar se Terafab é ameaça real ou projeto aspiracional: (1) confirmação de contratos com ASML para equipamento EUV, (2) anúncios de avanço físico da obra além do atual, e (3) reação de Samsung e SK Hynix nos próximos relatórios trimestrais. Se começarem a anunciar expansão de capacidade fora do ritmo normal do setor, é sinal de que estão respondendo à ameaça — não ignorando.
Fontes
Leia também
xAI tentou passar 35 turbinas a gás como "portáteis" para escapar de regulação. Juíza viu o golpe
Rússia libera Bitcoin na bolsa oficial enquanto evasão de sanções em cripto cresce 694%
Startup indiana sem receita busca US$ 3 bilhões em dívida para comprar 29 mil chips Nvidia